

11月8日,英国金融时报报道,人工智能公司Anthropic以约34亿美元接手设备商OnePWR Solutions向卡特彼勒下达的1.7吉瓦重型发电机组订单,部分设备近期即可到位。几乎同一时间,卡特彼勒在业绩说明中确认,大型往复式发动机订单已排至2029年,燃气轮机排至2030年,在手订单达780亿美元,同比增长约96%。两件事指向同一个变化:数据中心备用电源的采购,正从比单价转向抢产能。
订单为何前置到这种程度。卡特彼勒2026年第三季度动力与能源板块营收87.84亿美元,同比增长18%,营业利润21.43亿美元,增长31%;其中发电业务34.21亿美元,同比增长30%,是增速最快的业务线。终端用户也不再满足于层层下单,Anthropic绕过中间环节,接手供应商两年前签下的设备合同,图的是涨价前的价格和更早的交付窗口。这已不是简单买设备,而是用资本提前买下一段产能。
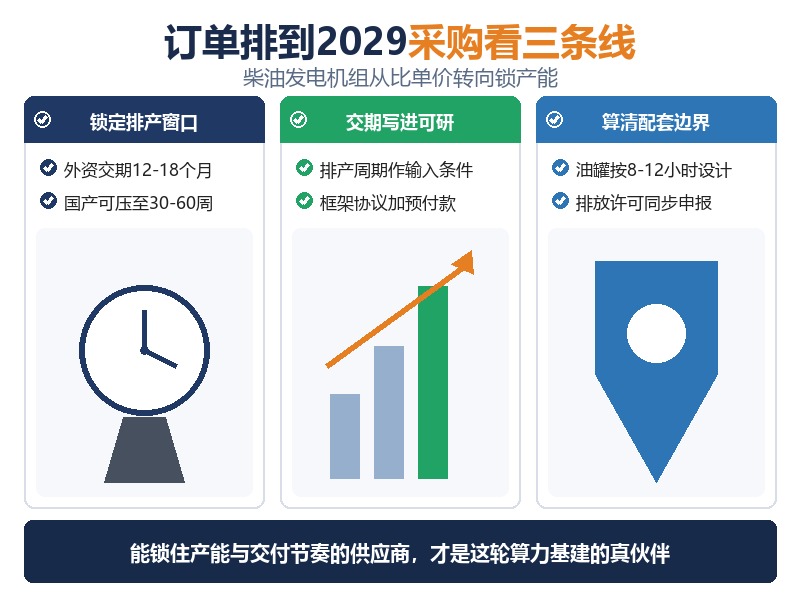
交付周期的差距是这场竞赛的底层逻辑。据伯恩斯坦对比数据,电网接入普遍需5至7年,重型燃机2至5年,航改型燃机2至3年,往复式内燃机只需1至2年。对一座按季度算收益的智算中心来说,这一两年的差值足以决定项目节奏。目前约29%的数据中心已配自备电源,另有39%计划在一两年内跟进。而外资2兆瓦级机组交货普遍拉长到12至18个月,采用海外发动机的整机价格涨幅约20%,纯外资原装2兆瓦机组报价超300万元。
需求侧的量级同样清晰。天风证券测算,2026年、2027年中国智能算力规模对应的智算中心,需配置柴油发电机组分别为8912台和12327台;国泰君安的口径是,AIDC主流功率段集中在1.8兆瓦至2兆瓦;国内高等级数据中心的柴油发电机组配置率按功率计约120%至150%。供给缺口给了国产链条机会:潍柴数据中心用发电产品前三季度累计超过2700台,同比增长近200%,单季交付从一季度的约500台爬升到三季度的约1300台,交货周期控制在30至60周;潍坊奔马动力则拿下北美AI数据中心订单,3亿元已交付、2亿元在产。
对采购方而言,三件事值得提前做:可研阶段就把厂家排产周期写成输入条件,而不是等图纸定型再询价;用框架协议加预付款锁定产能,同时约定排产里程碑、提货节奏与调价机制;把日用油罐容量、排放许可与备用机位一并纳入远期扩容预留,油罐通常按8至12小时满负荷设计,扩容时供油泵冗余与补给协议要同步升级。云南振邦(ZIMBON)可为5千瓦至2500千瓦项目提供选型测算、交付排期与全生命周期维保,帮用户在紧张交期里少走弯路。